Dilşen T. Özsoy Hukuk Blogu
Yükselen Sermayenin Vergilendirilmesi: Gerçekleşmemiş Değer Artışları, AB Çerçevesi ve Türkiye
Varlıkların satılmadan değer kazanması vergilendirilmeli mi? Gerçekleşmiş ve gerçekleşmemiş kazanç ayrımı, AB'nin çıkış vergisi kuralı, ABAD'ın emsal kararları ve Türkiye'nin bu tablodaki yeri üzerine bir değerlendirme.
Bir kişinin serveti yalnızca çalışarak elde ettiği gelirle büyümez. Sahip olduğu taşınmazların, şirket paylarının, işletmelerin ya da kripto varlıkların değeri zaman içinde artar. Bu varlıklar hiç satılmasa da sahibinin serveti büyür. Bu durum vergi hukukunun en temel sorularından birini yeniden gündeme getiriyor: Devlet, sermayenin değerindeki bu artışı vergilendirmeli midir?
Bu yazıda önce “yükselen sermaye” kavramını ve gerçekleşmiş ile gerçekleşmemiş kazanç ayrımını ele alıyorum. Ardından değer artışlarının vergilendirilmesine ilişkin standart yaklaşımı, gerçekleşmemiş kazançlar üzerine süren küresel tartışmayı, Avrupa Birliği’nin çıkış vergisi kuralını ve bu alandaki iki emsal Avrupa Birliği Adalet Divanı (ABAD) kararını inceliyorum. Son olarak Türkiye’nin bu tablodaki yerini değerlendiriyorum.
“Yükselen sermaye” nedir?
Sermaye; taşınmazlar, hisse senetleri, işletmeler ve kripto varlıklar gibi ekonomik değer taşıyan varlıkları ifade eder. Yükselen sermaye ise bu varlıkların değerinin zaman içinde artmasıdır.
Vergi hukuku açısından belirleyici olan, değer artışının hangi aşamada olduğudur:
- Gerçekleşmiş kazanç, satılmış bir varlıktan elde edilen kârdır.
- Gerçekleşmemiş kazanç, henüz satılmamış bir varlığın değerinde meydana gelen artıştır.
Basit bir örnekle açıklamak gerekirse: Bir yatırımcı hisse başına 10 dolardan hisse senedi satın alsın. Fiyat 20 dolara çıktığında yatırımcının hisse başına 10 dolarlık gerçekleşmemiş kazancı olur. Hisseyi henüz satmadığı için bu kazanç yalnızca kâğıt üzerindedir. Fiyat 5 dolara düşerse, bu kez 5 dolarlık gerçekleşmemiş zarar söz konusudur. Yatırımcı hisseyi 20 dolardan sattığında 10 dolarlık kazanç, 5 dolardan sattığında ise 5 dolarlık zarar gerçekleşmiş olur.
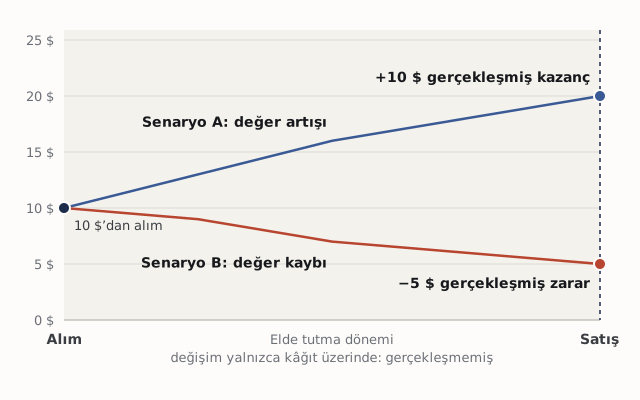
Kısacası gerçekleşmemiş kazanç, değerdeki bir değişimden ibarettir. Gerçekleşmiş kazanç ise satışla kesinleşmiş kazanç ya da zarardır. Vergi sistemlerinin büyük çoğunluğu kural olarak yalnızca gerçekleşmiş kazancı vergilendirir.
Temel soru: Değer artışı vergilendirilmeli mi?
Yükselen sermayenin vergilendirilmesi, hem uluslararası vergi hukukunun hem de Avrupa vergi hukukunun merkezî tartışmalarından biri hâline geldi. Küresel eşitsizlik derinleştikçe ve servet giderek daha fazla gelirde değil sermaye varlıklarında yoğunlaştıkça, bu artışın vergilendirilip vergilendirilmeyeceği ve nasıl vergilendirileceği sorusu daha acil bir hâl aldı.
Türkiye dahil vergi sistemlerinin çoğu yalnızca gerçekleşmiş kazancı, yani varlığın satıldığı anda doğan kazancı vergilendirir. Gerçekleşmemiş kazançlar servette gerçek bir artışı yansıtsa da genellikle vergi dışında kalır. Bu da varlıklı kişilerin sermayelerini, servetleri oranında vergiye katılmadan büyütebilmesine imkân tanır.
Avrupa Birliği’nin değer artış kazançları konusunda ortak bir politikası bulunmuyor. Bununla birlikte Birlik, Vergiden Kaçınmayı Önleme Direktifi (ATAD) ve bildirilmesi gereken sınır ötesi düzenlemelere ilişkin DAC6 gibi araçlarla vergiden kaçınmayı önlemeye yönelik adımlar attı. Fransa ve İspanya gibi bazı üye devletler, gerçekleşmemiş değer artışlarını dolaylı olarak hedefleyen servet vergileri uyguladı. Küresel ölçekte ise OECD’nin küresel asgari kurumlar vergisi daha çok şirketlere yöneliktir. Yine de sermayenin daha etkin vergilendirilmesi yönündeki genel eğilimin bir işaretidir.
Bu soru yalnızca vergi tekniğine ilişkin bir soru değildir. Esasen bir adalet ve sosyal politika meselesidir. Bugün pek çok varlıklı kişinin zenginleşmek için hiçbir şey satması gerekmiyor. Hisse senedi ya da taşınmaz gibi varlıklarını elde tutmaları, bu varlıkların değer kazanmasıyla servetlerinin büyümesine yetiyor. Dolayısıyla insanların büyük çoğunluğu emeğiyle elde ettiği geliri her ay vergilendirirken, yükselen sermayeyi elinde bulunduranlar hiçbir şey satmadan ve vergi ödemeden servetlerini artırabiliyor.
Standart yaklaşım: Gerçekleşmiş kazancın vergilendirilmesi
Ülkelerin çoğunda değer artış kazancı yalnızca varlık satıldığında vergilendirilir. Bu vergi, satın alma ile satış arasındaki değer farkı, yani “kazanç” üzerinden hesaplanır. Vergi yalnızca satıştan sonra ve yalnızca kâr varsa doğar.
Bazı örnekler:
- Almanya: Sermaye gelirlerine %25 oranında düz vergi (Abgeltungsteuer) ve buna ek olarak dayanışma vergisi (Solidaritätszuschlag) uygulanır.
- Fransa: Sermaye gelirlerine uzun süre %30 oranında düz vergi (prélèvement forfaitaire unique) uygulandı. 2026 Finans Kanunu’yla sosyal katkı payında (CSG) yapılan artış sonucunda bu oran 1 Ocak 2026’dan itibaren %31,4’e yükseldi.
- Türkiye: Sistem, hissenin borsada işlem görüp görmemesine göre ayrışır. Borsa İstanbul’da işlem gören pay senetlerinin alım satım kazançları Gelir Vergisi Kanunu’nun (GVK) geçici 67. maddesi kapsamında tevkifata tabidir ve pay senetleri için bu oran %0’dır. Borsada işlem görmeyen tam mükellef kurum hisselerinde ise iki yıldan uzun süre elde tutulan hisselerin satış kazancı vergiden istisnadır (GVK mük. m. 80). Bu kural uzun vadeli yatırımı teşvik etmeyi amaçlar. Hisse iki yıl dolmadan satılırsa kazanç, değer artış kazancı olarak beyan edilir ve artan oranlı tarifeye göre %40’a kadar vergilendirilebilir.
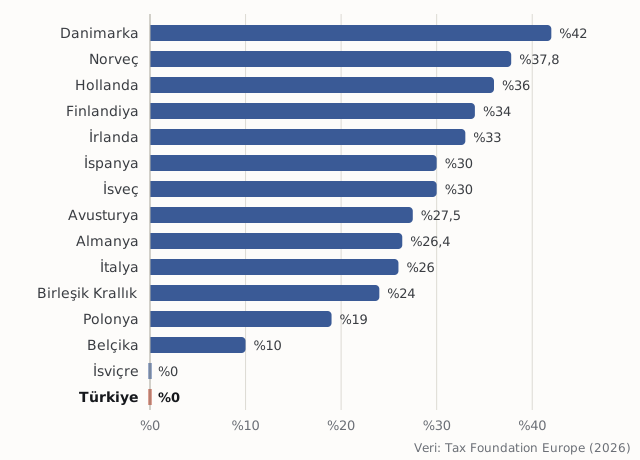
Tax Foundation Europe’un 35 Avrupa ülkesini kapsayan 2026 verilerine göre, bireylerin borsada işlem gören hisselerden elde ettiği değer artış kazançlarına uygulanan en yüksek oranlar %0 ile %42 arasında değişiyor. Listenin başında %42 ile Danimarka, %37,8 ile Norveç ve %36 ile Hollanda yer alıyor. Türkiye ise İsviçre gibi %0 uygulayan ülkelerle birlikte en alt grupta. Son yıllarda bazı ülkelerin oranları yükselttiği de görülüyor. Birleşik Krallık 2024’te %20 olan en yüksek oranı %24’e, İspanya %28’i %30’a, Hollanda ise %33’ü %36’ya çıkardı. Belçika da 2026’dan itibaren hisse satış kazançlarını %10 oranında vergilendirmeye başladı. Bu eğilim, hükümetlerin hem eşitsizlik hem de bütçe baskıları karşısında sermayeyi daha etkin vergilendirmenin yollarını aradığını gösteriyor.
Gerçekleşmemiş kazançlar: Küresel bir tartışma
Gerçekleşmemiş kazançlar, bugün vergi politikasındaki tartışmaların merkezinde yer alıyor. Görüşler ise belirgin biçimde ayrışıyor.
Destekleyenlere göre gerçekleşmemiş kazancın vergilendirilmesi sistemi daha adil kılar. Çok varlıklı kişiler, değer kazanan varlıklarını satmadan elde tutarak servetlerini büyütebilir ve böylece vergiden kaçınabilir.
Karşı çıkanlara göre ise varlıkların her yıl doğru biçimde değerlenmesi son derece güçtür. Ayrıca böyle bir vergi, ciddi likidite sorunlarına yol açabilir. Varlık açısından zengin ancak nakit açısından yoksul kişiler, ellerinde nakit olmadığı hâlde vergi borcuyla karşılaşabilir.
Bazı örnekler:
- Amerika Birleşik Devletleri: Gerçekleşmemiş kazançları hedefleyen bir “milyarder vergisi” önerildi ancak kabul edilmedi.
- Fransa (geçmişte): Servet vergisi her yıl toplam varlık değerine, dolayısıyla gerçekleşmemiş değer artışlarına da uygulanıyordu.
- Türkiye: Gerçekleşmemiş kazançlar vergilendirilmiyor ve genel bir servet vergisi bulunmuyor.
Bu nedenle tartışma yalnızca adaletle ilgili değil, aynı zamanda uygulanabilirlik ve yürütme kapasitesiyle de ilgilidir.
Avrupa Birliği vergi çerçevesi
Avrupa Birliği düzeyinde ortak bir değer artış kazancı vergisi yoktur. Her üye devlet bu alanda kendi ulusal kurallarını uygular. Birlik ise üye devletler arasındaki koordinasyonu belirli araçlarla sağlar. Bu araçların en önemlisi, vergiden kaçınmaya karşı ortak asgari standartlar getiren Vergiden Kaçınmayı Önleme Direktifi’dir (ATAD, 2016/1164 sayılı Direktif).
Çıkış vergisi: ATAD m. 5
ATAD’ın 5. maddesi, Birlik genelinde ortak bir çıkış vergisi kuralı öngörür. Direktif yalnızca kurumlar vergisi mükelleflerine uygulanır. Kural, bir kurumun varlıklarını, vergisel ikametgâhını ya da bir işyerinde yürüttüğü faaliyeti başka bir ülkeye taşıdığı durumlarda devreye girer. Bu durumda üye devlet, varlıklardaki gerçekleşmemiş değer artışını çıkış anında, varlık o anda satılmış gibi vergilendirmekle yükümlüdür. Vergi matrahı, varlığın çıkış anındaki piyasa değeri ile vergisel maliyet bedeli arasındaki farktır. Taşınma başka bir AB ya da Avrupa Ekonomik Alanı (AEA) ülkesine yapılıyorsa mükellef, vergiyi beş yıla yayılan taksitlerle ödemeyi seçebilir.
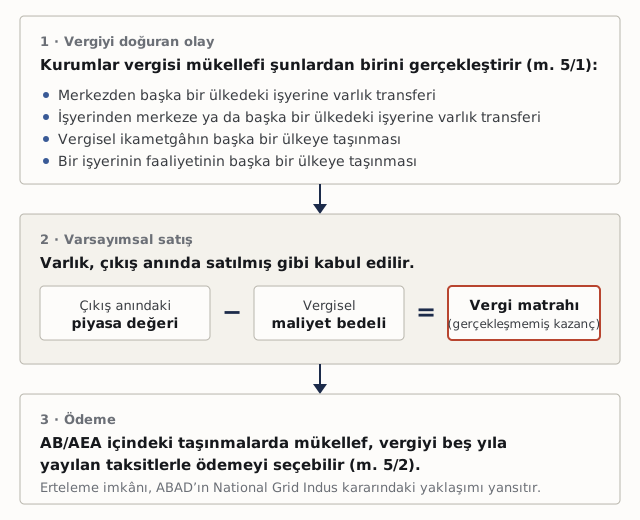
Kuralın amacı, şirketlerin yalnızca yer değiştirerek vergiden kurtulmasını engellemek ve böylece vergi matrahının aşınmasını önlemektir. Örneğin bir şirketin değeri artmış varlıklarını ya da yönetim merkezini Almanya’dan başka bir ülkeye taşıması hâlinde Alman vergi idaresi, bu varlıklar o anda satılmış gibi vergi talep edebilir.
Bireyler ise ATAD’ın kapsamı dışındadır. Bireylerin ikametgâhını taşımasına bağlanan çıkış vergileri, her üye devletin kendi ulusal mevzuatında düzenlenir. Almanya ve Fransa bu tür düzenlemeleri olan ülkelerdendir.
Karşılaştırmalı görünüm
| Ülke / Düzenleme | Çıkış vergisi var mı? | Vergiyi doğuran olay | Vergilendirilen tutar |
|---|---|---|---|
| Almanya | Evet | İkametgâhın ya da işletmenin yurt dışına taşınması | Belirli varlıklardaki gerçekleşmemiş kazançlar |
| Fransa | Evet | Bireyin vergisel ikametgâhını Fransa dışına taşıması | 800.000 €’yu aşan gerçekleşmemiş kazançlar (2019’dan bu yana) |
| Hollanda | Evet | Şirketlerin varlıklarını yurt dışına taşıması | Verginin ertelenmesi mümkün |
| Türkiye | Bireyler için hayır | Bireyin vergisel ikametgâhını taşıması vergiyi doğuran olay sayılmıyor | Gerçekleşmemiş kazançlar vergilendirilmiyor |
| AB – ATAD m. 5 | Evet; üye devletler için zorunlu asgari kural | Kurumlar vergisi mükelleflerinin varlıklarını, vergisel ikametgâhını ya da işyeri faaliyetini taşıması | Piyasa değeri ile maliyet bedeli arasındaki fark; AB/AEA içinde beş yıllık taksit imkânı |
Tablonun da gösterdiği gibi Türkiye’de bireyler için bir çıkış vergisi bulunmuyor. Bu, değerli varlıkların teorik olarak hiçbir değer artış kazancı vergisi ödenmeden yurt dışına taşınabileceği anlamına geliyor. Vergi adaleti açısından bu ciddi bir sorundur.
Servet ve sermaye vergilendirmesi: Türkiye ve seçilmiş Avrupa ülkeleri
| Ülke | Servet vergisi var mı? | Vergilendirilen varlıklar | Açıklama |
|---|---|---|---|
| Fransa | Evet | Yalnızca taşınmazlar | Taşınmaz servet vergisi (IFI), eski servet vergisinin yerini aldı |
| İspanya | Evet | Tüm varlıklar (dünya genelinde) | Artan oranlı; bölgeden bölgeye farklılık gösteriyor |
| Norveç | Evet | Borçlar düşüldükten sonra tüm varlıklar | Gerçekleşmemiş sermaye artışını da kapsıyor |
| Türkiye | Hayır | Taşınmazlar (sınırlı vergi) | Genel bir servet vergisi yok |
Servet vergisi, yükselen sermayenin vergilendirilmesiyle doğrudan bağlantılıdır. Yükselen sermayenin vergilendirilmesi, yalnızca satış sonrasında doğan kârın vergilendirilmesinden daha geniş bir kavramdır. Servet çoğu zaman, varlıklar satılmasa bile değerleri arttıkça büyür. Fransa, İspanya ve Norveç gibi servet vergisi uygulayan ülkeler, varlıkların satılıp satılmadığına bakmaksızın piyasa değerlerini esas alarak yükselen sermayeyi fiilen her yıl vergilendirmiş olur.
Buna karşılık servet vergisi bulunmayan Türkiye gibi ülkelerde bu artışlar, varlık satılmadıkça vergilendirilmez. Bu da sermayenin vergilendirilmesinde bir boşluk yaratır ve servetin uzun vadede çok düşük bir vergi yüküyle birikmesine imkân tanır.
Türkiye’de vergi adaletini güçlendirme çabaları
Türkiye’de vergi adaletine ilişkin tartışmalar, artan eşitsizlik ve yükselen konut fiyatlarıyla birlikte yoğunlaştı. Öne çıkan başlıca düzenleme ve tartışmalar şunlardır:
- Değerli Konut Vergisi: 7194 sayılı Kanunla getirilen ve 2020’den bu yana uygulanan vergi (Emlak Vergisi Kanunu mük. m. 42 vd.), belirli bir değerin üzerindeki konutları hedef alıyor. Düzenleme yoğun kamuoyu eleştirisine konu oldu. Eleştiriler özellikle, aynı taşınmaz üzerinden emlak vergisinin yanında ikinci bir vergi alınmasının çifte vergilendirme yarattığı iddiası üzerinde yoğunlaştı. Tek konut sahiplerine getireceği yük de tartışıldı. Ancak Türkiye’de mesken nitelikli tek taşınmazı olanlar bu vergiden muaf tutuldu.
- Taşınmaz değerleme sistemleri: Taşınmazların daha adil vergilendirilmesi için değerleme sistemlerini iyileştirme çabaları sürüyor.
- Vergi mevzuatı reformları: Reformlar daha çok gelir vergisinin sadeleştirilmesine ve kayıt dışılığın azaltılmasına odaklandı. Değer artış kazançlarına yönelik bir reform ise henüz gündeme gelmedi.
- Artan oranlı vergilendirme talepleri: Daha güçlü artan oranlı vergilendirme ve yüksek gelirliler ile sermaye sahiplerine yönelik daha etkili denetim talepleri dönem dönem dile getiriliyor.
ABAD’ın emsal kararları
Çıkış vergilerinin AB hukukundaki sınırlarını Avrupa Birliği Adalet Divanı’nın iki kararı belirledi. Bu kararlar, daha sonra ATAD m. 5’in şekillenmesinde de belirleyici oldu.
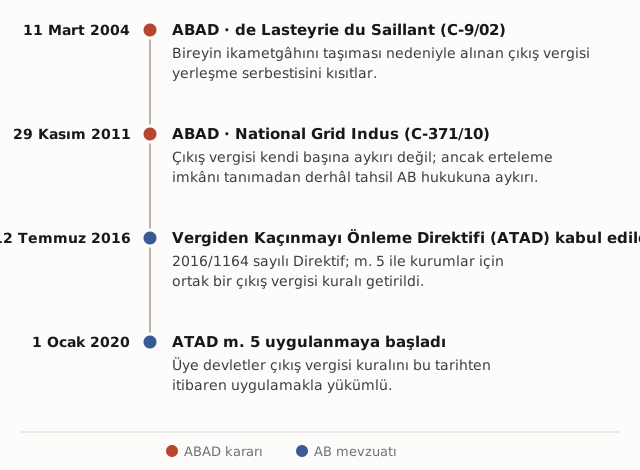
Hughes de Lasteyrie du Saillant – Fransa (C-9/02, 11 Mart 2004)
Taraflar: Fransız vatandaşı Hughes de Lasteyrie du Saillant ile Fransa Ekonomi Bakanlığı.
Olay: Bir Fransız vatandaşının Belçika’ya taşınması, Fransa’nın gerçekleşmemiş değer artış kazançları üzerinden çıkış vergisi uygulamasına yol açtı. Vergi, yalnızca vergisel ikametgâhın değişmesi nedeniyle doğuyordu.
Hukuki sorun: Bu vergi, yerleşme serbestisini düzenleyen AT Antlaşması’nın 43. maddesine (bugün ABİHA m. 49) aykırı mıdır?
Karar: Divan, Fransa aleyhine karar verdi. Çıkış vergisinin yerleşme serbestisini kısıtladığına ve vatandaşları yurt dışına taşınmaktan caydırdığına hükmetti.
Sonuç ve etkisi: Karar, AB içinde çıkış vergilerine açık sınırlar çizdi. Birlik içinde yer değiştiren bireylere ilişkin sonraki davalar için etkili bir emsal oluşturdu.
National Grid Indus BV – Hollanda (C-371/10, 29 Kasım 2011)
Taraflar: Hollanda şirketi National Grid Indus BV ile Hollanda vergi idaresi.
Olay: Şirket, fiilî yönetim merkezini Hollanda’dan Birleşik Krallık’a taşıdı. Hollanda vergi idaresi, bu taşınmayla ilişkili gerçekleşmemiş değer artış kazançlarını derhâl vergilendirdi.
Hukuki sorun: Gerçekleşmemiş kazançların derhâl vergilendirilmesi, ABİHA’nın 49. maddesi (yerleşme serbestisi) ve 63. maddesi (sermayenin serbest dolaşımı) ile bağdaşır mı?
Karar: Divan, çıkış vergisinin kendi başına hukuka aykırı olmadığına hükmetti. Ancak verginin erteleme imkânı tanınmaksızın derhâl tahsil edilmesinin AB hukukuna aykırı olduğuna karar verdi.
Sonuç ve etkisi: Karar, çıkış vergilerinin AB içindeki sınırlarını şirketler bakımından netleştirdi. Kararın erteleme konusundaki yaklaşımı, ATAD m. 5’teki beş yıllık taksit imkânının da temelini oluşturdu.
Sonuç: Yükselen sermayenin vergilendirilmesinin geleceği
Yükselen sermayenin vergilendirilmesi; adaletin sağlanması, eşitsizliğin azaltılması ve kamu maliyesinin güçlendirilmesi açısından vazgeçilmezdir.
Avrupa Birliği’nde bu alanda tam bir uyumlaştırma bulunmuyor, ancak ATAD gibi direktifler vergiden kaçınmayı hedef alıyor. Türkiye ise geleneksel modeli izliyor. Bununla birlikte taşınmaz ve sermaye vergilendirmesinde reform yönünde giderek artan bir baskıyla karşı karşıya.
Sonuçta tartışmanın özü tek bir soruda düğümleniyor: Beyaz ve mavi yakalı çalışanların emek gelirleri her ay vergilendirilirken, servetin vergilendirilmeden büyümesine izin verilmeli midir?
Kaynakça
- Chartered Professional Accountants of Ontario, Understanding Capital Gains and Tax Implications (t.y.).
- Investopedia, “Capital Gains Tax” (t.y.), https://www.investopedia.com.
- Avrupa Birliği Adalet Divanı, C-9/02, Hughes de Lasteyrie du Saillant, 11 Mart 2004; C-371/10, National Grid Indus BV, 29 Kasım 2011.
- Konsey Direktifi (AB) 2016/1164, 12 Temmuz 2016, iç pazarın işleyişini doğrudan etkileyen vergiden kaçınma uygulamalarına karşı kurallar (ATAD).
- OECD, Addressing the Tax Challenges Arising from the Digitalisation of the Economy: Global Anti-Base Erosion (GloBE) Proposal (2021).
- Gelir İdaresi Başkanlığı, “Değer artış kazançlarının vergilendirilmesi” (t.y.), https://www.gib.gov.tr.
- Tax Foundation Europe, Capital Gains Tax Rates in Europe (2024 ve 2026), https://taxfoundation.org.
- Emlak Vergisi Kanunu Genel Tebliği (Seri No: 88), 31 Aralık 2025 tarihli Resmî Gazete.